
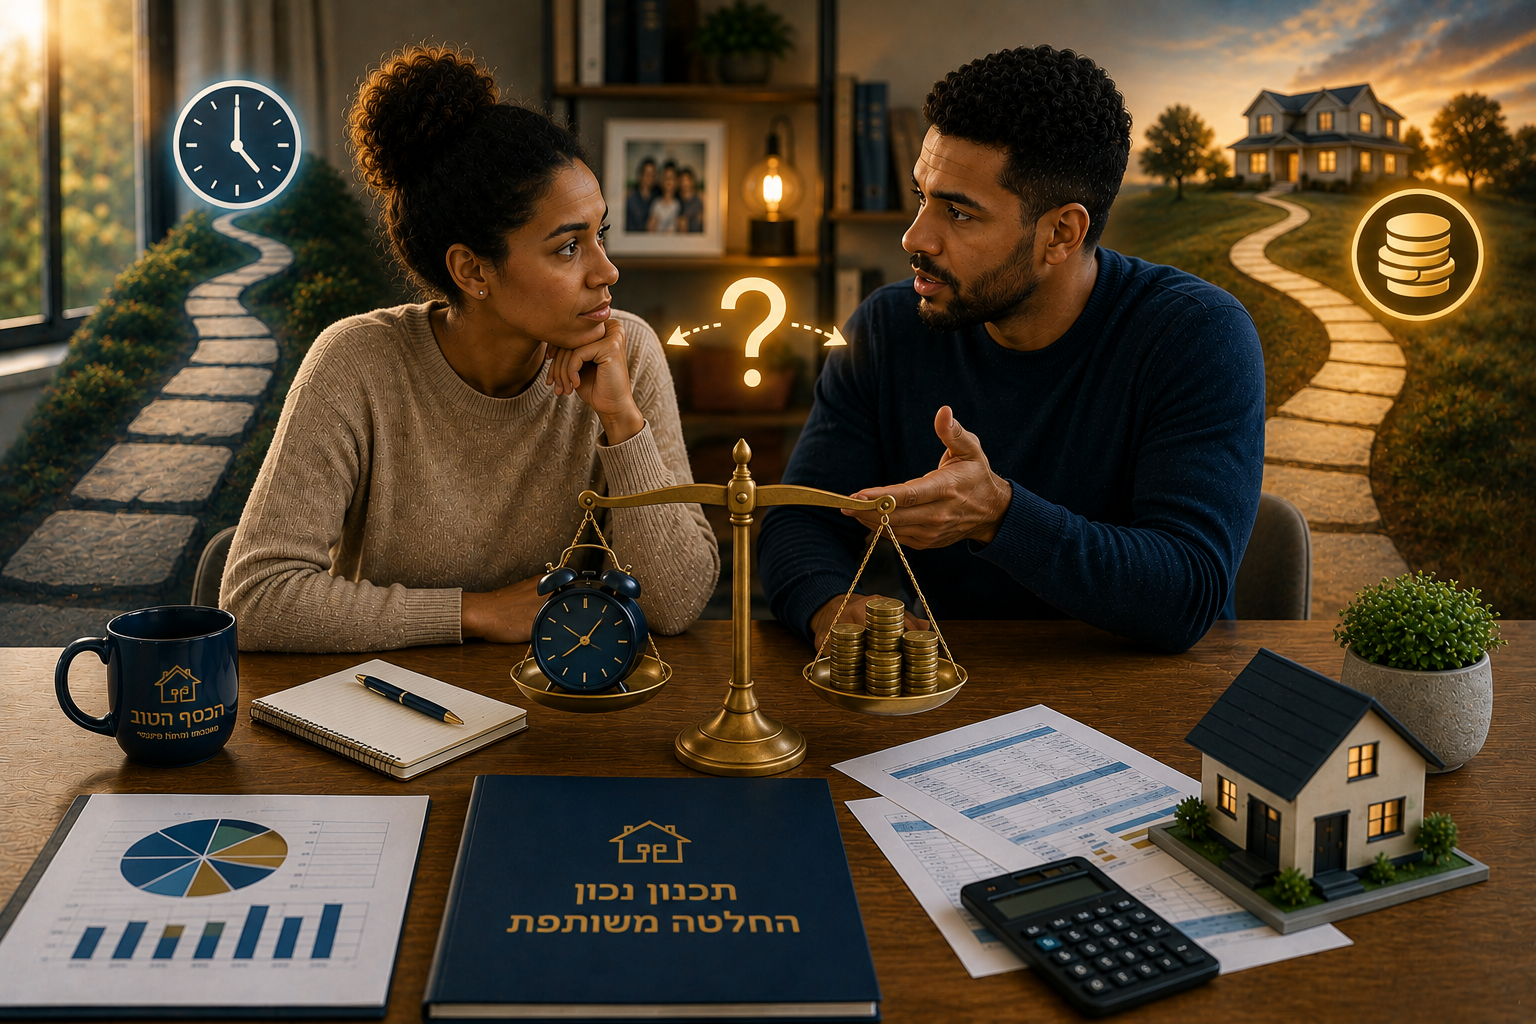
כשאחד רוצה לסיים מהר — והשני רוצה לנשום
אחת ההתלבטויות הנפוצות אצל זוגות שלוקחים משכנתא היא הפער בגישה:
אחד רוצה לקצר את התקופה ולצמצם את החוב מהר ככל האפשר,
והשני מעדיף החזר חודשי נמוך יותר שישאיר מרווח בתקציב.
זו לא רק מחלוקת טכנית על 20 או 30 שנה.
היא נוגעת בשני צרכים אמיתיים:
רצון לחסוך בעלויות ולסיים את החוב מוקדם
מול
רצון לשמור על יציבות וגמישות חודשית.
שני הצרכים לגיטימיים.
השאלה היא איך הופכים אותם להחלטה שמבוססת על המספרים ועל החיים של המשפחה —
ולא על מי "ניצח" בוויכוח.
הוא על היחס בין עלות כוללת, החזר חודשי ורמת הביטחון שהמשפחה רוצה.
01 | להבין מה כל אחד מנסה להשיג
רצון להיות חופשיים מהמשכנתא מוקדם יותר
פחות לחץ על התקציב
אף אחת מהגישות אינה נכונה באופן אוטומטי.
לפעמים החזר גבוה יותר מתאים היטב למשפחה יציבה עם עודף חודשי גדול,
ולפעמים הוא מותח את התקציב יותר מדי.
כדאי להבין מה כל אחד מנסה להגן עליו.
02 | עוברים מתחושות למספרים
"החזר גבוה" ו"החזר נמוך" הם מושגים יחסיים.
לכן כדאי להניח שתי חלופות אמיתיות זו מול זו.
| מה משווים | תקופה קצרה יותר | תקופה ארוכה יותר |
|---|---|---|
| החזר חודשי | בדרך כלל גבוה יותר | בדרך כלל נמוך יותר |
| משך החוב | קצר יותר | ארוך יותר |
| עלות כוללת | עשויה להיות נמוכה יותר | עשויה להיות גבוהה יותר |
| גמישות חודשית | פחות מרווח | יותר מרווח |
המספרים עצמם תלויים בסכום המשכנתא, בריביות ובתמהיל.
לכן כדאי לבצע השוואה על ההצעות האמיתיות שלכם — ולא על כלל אצבע.
03 | בודקים כמה המשפחה יכולה לשלם בלי להישאר על הקצה
אחרי שמבינים את ההבדל בעלויות,
מגיעה השאלה החשובה באמת:
איזה החזר מתאים לתקציב שלנו?
בדקו:
- מהי ההכנסה היציבה נטו.
- מהן הוצאות המחיה האמיתיות.
- אילו התחייבויות נוספות קיימות.
- כמה רוצים להשאיר לחיסכון ולרזרבה.
- מה יקרה בחודש שבו ההכנסה נמוכה יותר או ההוצאות גבוהות יותר.
ייתכן שהתקופה הקצרה פשוט אגרסיבית מדי עבורכם כרגע.
אפשר להשוות את החלופות לפי התקציב,
העלות הכוללת ורמת הגמישות שהמשפחה שלכם צריכה.
04 | לזכור שהחלטה היום לא בהכרח נשארת זהה ל־30 שנה
הכנסה, הוצאות ותנאי השוק יכולים להשתנות לאורך חיי המשכנתא.
בעתיד ייתכן שתוכלו לבצע פירעון חלקי,
לקצר מסלולים או לבדוק מחזור —
אם הדבר מתאים ומשתלם באותו זמן.
אבל חשוב לא לבנות מראש תוכנית שמסתמכת על כך ש"השכר בטוח יעלה".
זו אפשרות — לא הבטחה.
משכנתא יכולה להשתנות בעתיד —
אבל ההחלטה היום עדיין צריכה להיות כזו שאתם מסוגלים לעמוד בה גם אם שום דבר לא ישתפר.
05 | אפשר לשמור גמישות — אבל לא לבנות על "תשלום עודף" אוטומטי
אחד הרעיונות שזוגות מעלים הוא לקחת החזר בסיסי נוח יותר
ובחודשים טובים להפנות כסף נוסף למשכנתא.
העיקרון יכול להתאים במקרים מסוימים,
אבל צריך לבדוק מראש את תנאי המסלולים.
לפני פירעון חלקי כדאי לבדוק:
- האם קיימת עמלת פירעון מוקדם.
- מהו סכום הפירעון המינימלי.
- לאיזה מסלול כדאי להפנות את הכסף.
- האם עדיף להקטין החזר או לקצר תקופה.
- האם הכסף נחוץ יותר כרזרבה או למטרה אחרת.
אבל כדאי לדעת מראש איך באמת ניתן להשתמש בה.
06 | לא להסתכל רק על הריבית שנחסכת
תקופה קצרה יותר יכולה לחסוך עלויות משמעותיות לאורך חיי המשכנתא.
אבל אם ההחזר הגבוה גורם לכך שהמשפחה נכנסת למינוס,
לוקחת הלוואות או מפסיקה לחלוטין לחסוך —
צריך להכניס גם את העלויות האלה לתמונה.
מצד שני, אין סיבה אוטומטית לפרוס משכנתא לעוד שנים
אם התקציב מאפשר בנוחות החזר גבוה יותר.
07 | מסיימים את השיחה כמקבלי החלטה משותפת
בסופו של דבר, המשכנתא שייכת למשפחה —
לא לצד שרצה 20 שנה ולא לצד שרצה 30.
לפני שמחליטים, עברו יחד על השאלות הבאות:
אין תקופה "נכונה" — יש תקופה שמתאימה למשפחה
קיצור התקופה יכול לחסוך כסף ולהביא אתכם מהר יותר לסיום החוב.
פריסה ארוכה יותר יכולה להקטין את ההחזר ולהשאיר יותר גמישות במהלך השנים.
אף אחת מהאפשרויות אינה טובה אוטומטית.
ההחלטה צריכה להיבנות לפי היכולת,
העלות, רמת הסיכון והחיים שאתם רוצים לנהל לצד המשכנתא.
המטרה היא לא לבחור בין "קצר" ל"ארוך" —
אלא לבחור משכנתא ששניכם יכולים לחיות איתה.
אפשר להשוות את האפשרויות במספרים
ולבנות משכנתא שמאזנת בין קיצור החוב,
עלות כוללת והמרווח שהמשפחה צריכה.

